

Доставките на смартфони спадат с 20%, а цените продължават да растат
Глобалните доставки на смартфони са намалели с 20% на годишна база през третото тримесечие на 2026 г., достигайки най-ниското ниво за този период от 2012 г. насам. Това показват предварителните оценки на Counterpoint Research от услугата Market Monitor. Основната причина според анализаторите е продължаващият недостиг на памет, който ограничава производството и увеличава разходите на компаниите.
Поскъпването на DRAM и NAND повишава себестойността на смартфоните, а производителите прехвърлят част от допълнителните разходи към потребителите. По оценка на Counterpoint глобалните цени на смартфоните на дребно са се увеличили с 20% от началото на 2026 г. Това допълнително затруднява покупките в достъпните ценови сегменти.
Според старшия анализатор Шилпи Джайн потребителите задържат устройствата си по-дълго от очакваното и все по-често разглеждат възстановени смартфони като алтернатива. Производителите от своя страна променят продуктовите си портфолиа, цените и пазарните приоритети, за да запазят рентабилността. Търсенето на премиум модели остава сравнително устойчиво, което увеличава разликата между високия клас и сегментите, в които цената е определяща.
Samsung запазва лидерството, Apple достига рекорден дял за третото тримесечие
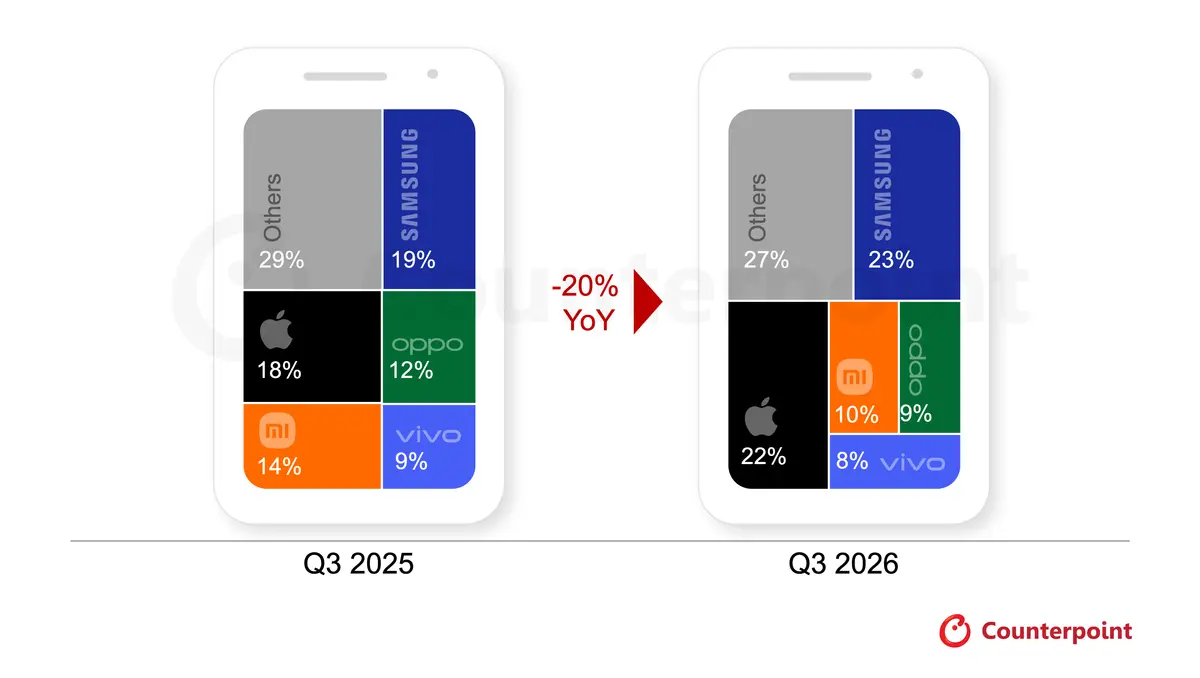
Samsung остава начело с пазарен дял от 23%. Доставките на компанията намаляват с 3% на годишна база — значително по-малко от общия спад на пазара. Counterpoint свързва резултата с по-добре осигуреното снабдяване с компоненти и силното първоначално търсене на сгъваемата серия Galaxy Z8, водена от Galaxy Z Fold8.
Стабилните доставки на компоненти подпомагат и серията Galaxy A на развиващите се пазари, където някои китайски производители ограничават присъствието си. По-големият дял на скъпите модели в продажбите подкрепя приходите на Samsung въпреки намалението на броя доставени устройства.
Apple достига 22% пазарен дял, преминавайки границата от 20% за първи път през трето тримесечие. Компанията също отчита спад в доставките. Според Counterpoint основната причина е липсата на базов iPhone 18 при есенната премиера, което води до по-малко първоначално зареждане на търговските канали спрямо пълната серия iPhone 17 година по-рано.
Същевременно iPhone 18 Pro моделите записват по-силен старт от предшествениците си, особено в Китай и Индия. Продължаващото търсене на серията iPhone 17 също ограничава спада. Повишенията на цените при Apple оказват влияние само през последните седмици на отчетния период.
По-силен спад при Xiaomi, OPPO и vivo
Доставките на Xiaomi намаляват с над 30%, а пазарният дял на компанията се свива до 10%. Производителят ограничава участието си в ниските ценови категории и на част от второстепенните международни пазари. Компанията повишава средната продажна цена и затяга плановете за доставки, за да избегне продажби с недостатъчен марж.
В Китай Xiaomi продължава да развива присъствието си в горния среден и премиум сегмента. Според анализа серията Xiaomi 18 и сгъваемите модели получават положителен прием, а собственият чипсет XRING O3 допринася за разграничаването на предложенията във високия клас.
OPPO и vivo отчитат спадове в доставките от над 20%, като дяловете им достигат съответно 9% и 8%. И двете компании повишават цените на достъпните модели и устройствата от средния клас заради увеличените разходи за памет.
OPPO консолидира портфолиото и операциите на OPPO, realme и OnePlus, за да намали припокриването и разходите. vivo поставя приоритет върху Индия и Китай, но поскъпването извежда част от бюджетните модели извън важни ценови категории, а недостигът на наличности допълнително ограничава доставките.
Възстановяването зависи от компонентите и цените
Counterpoint очаква трудната пазарна среда да се запази до края на 2026 г. Производителите вероятно ще продължат да ограничават производството, да съкращават портфолиата и да насочват повече ресурси към премиум устройства. Анализаторите не очакват съществено възстановяване на общите обеми, докато разходите за компоненти и условията за снабдяване не се подобрят.
За българските потребители тенденцията е особено relevantна при избора на достъпен смартфон, тъй като именно тези категории са под най-силен натиск. Докладът обаче не предоставя отделни данни за цените или доставките в България.
Данните са предварителни и отразяват доставки към търговските канали, а не покупки от крайните потребители. В резултатите на OPPO са включени OnePlus и realme.


